Aufsichtsratsbericht
Für das Gremium
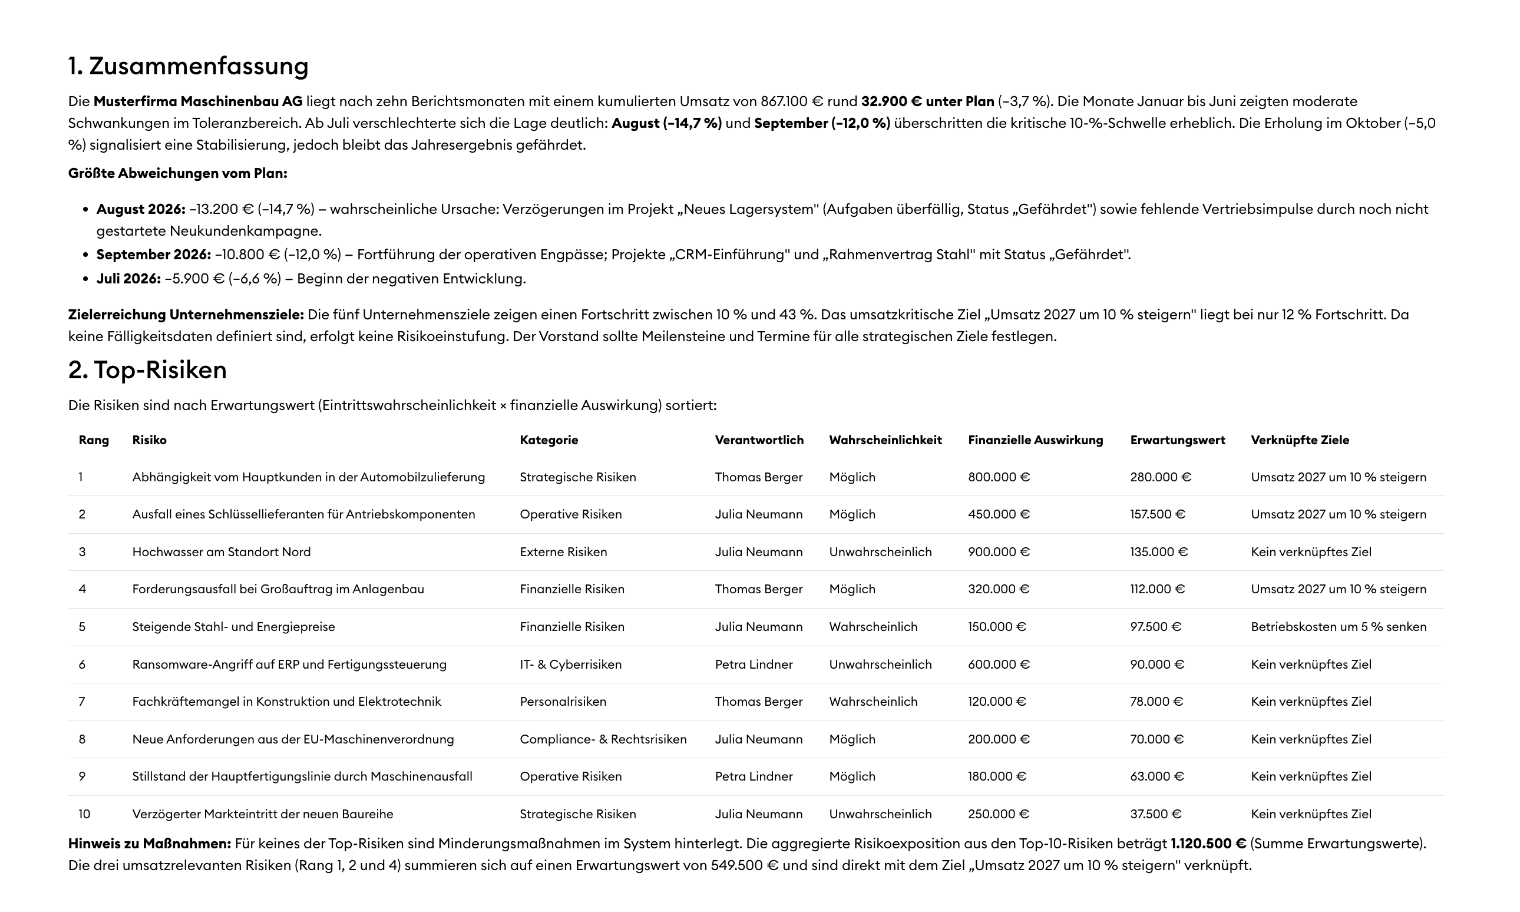
Plan-Ist-Abweichungen, Zielerreichung, die zehn größten Risiken mit ihren verknüpften Zielen und die wichtigsten Projekte.
Risikomanagement für Aufsichtsräte
Sie überwachen den Vorstand – meist auf der Basis von dem, was der Vorstand Ihnen berichtet. Mit dem ErfolgsPilot sehen Sie die Chancen- und Risikolage selbst: jederzeit, verknüpft mit der Strategie, die Sie gemeinsam entwickelt haben, und mit jeder Neubewertung im Berichtsverlauf.
Die Lage im Gremium
Was der Aufsichtsrat über Risiken weiß, kommt vom Vorstand. Verdichtet, geglättet, zwei Tage vor der Sitzung. Das ist kein Vorwurf an den Vorstand. Es ist ein Konstruktionsfehler. Und im Haftungsfall ist es Ihr Problem.
„Die Unterlagen kommen zwei Tage vor der Sitzung.“
→ Das Entscheidende steht auf Seite 67. Gelesen wird es frühestens, wenn ein Schaden eingetreten ist und man über die Schuldfrage spricht.
„Risiken halten sich nicht an den Sitzungskalender.“
→ Der Lieferstopp passiert im August. Ihre nächste Sitzung ist im November.
„Beschlossen ist nicht umgesetzt.“
→ Was ist aus der Maßnahme vom März geworden? Wer, bis wann, mit welchem Stand?
„Im Zweifel müssen Sie beweisen, dass Sie hingesehen haben.“
→ § 116 i. V. m. § 93 Abs. 2 Satz 2 AktG kehrt die Beweislast um. Im Protokoll steht selten, was Sie entlasten kann.
Ihr Aufsichtsratsbericht
Für das Gremium
Plan-Ist-Abweichungen, Zielerreichung, die zehn größten Risiken mit ihren verknüpften Zielen und die wichtigsten Projekte.
Für Vorstand und Prüfungsausschuss
Die Top-Risiken stehen im Aufsichtsratsbericht. Wer tiefer prüfen will, bekommt den ausführlichen Risikomanagement-Bericht nach ISO 31000: Risikoregister, Risikomatrix, Stand der Maßnahmen und alle überfälligen Überprüfungen.
Ein typischer Fall
Die Musterwerk AG bezieht alle Servomotoren von einem einzigen Lieferanten. Ihre Nettoverschuldung liegt bei 80 Mio. €, davon 60 Mio. € Konsortialkredit. Die Banken verlangen: höchstens das 3,0-Fache des EBITDA. Im Juli meldet der Lieferant einen Engpass. Klingt operativ. Ist es nicht. Fällt er aus, sinkt das EBITDA, die Kennzahl steigt über 3,0, und die Banken dürfen kündigen. Aus einem Einkaufsthema wird ein bestandsgefährdendes Risiko.
Das Risiko steht im System, verknüpft mit dem Ziel, das Sie im Budget genehmigt haben: EBITDA 2026 ≥ 30 Mio. € sichern. Risikoklasse II, „Kontrolle“.
Lieferstopp, zwei Produktlinien stehen. Noch am selben Tag hebt der Bericht die Wahrscheinlichkeit auf „Wahrscheinlich“. Die Risikoklasse springt auf III, „Minderung erforderlich“. Das Ziel steht auf „Gefährdet“. Die Aufsichtsratsvorsitzende ist informiert – und das steht im Berichtsverlauf.
Der Vorstand verhandelt mit den Banken über einen Waiver. Ein Zweitlieferant ist in der Qualifizierung. Die 13-Wochen-Liquiditätsvorschau geht jede Woche an den Aufsichtsratsvorsitz. Jede Maßnahme hat einen Verantwortlichen, eine Frist und einen Status.
Ohne System erfährt der Rest des Gremiums davon in der Novembersitzung. Mit dem ErfolgsPilot sieht jedes Mitglied die Neubewertung, sobald sie im System steht.
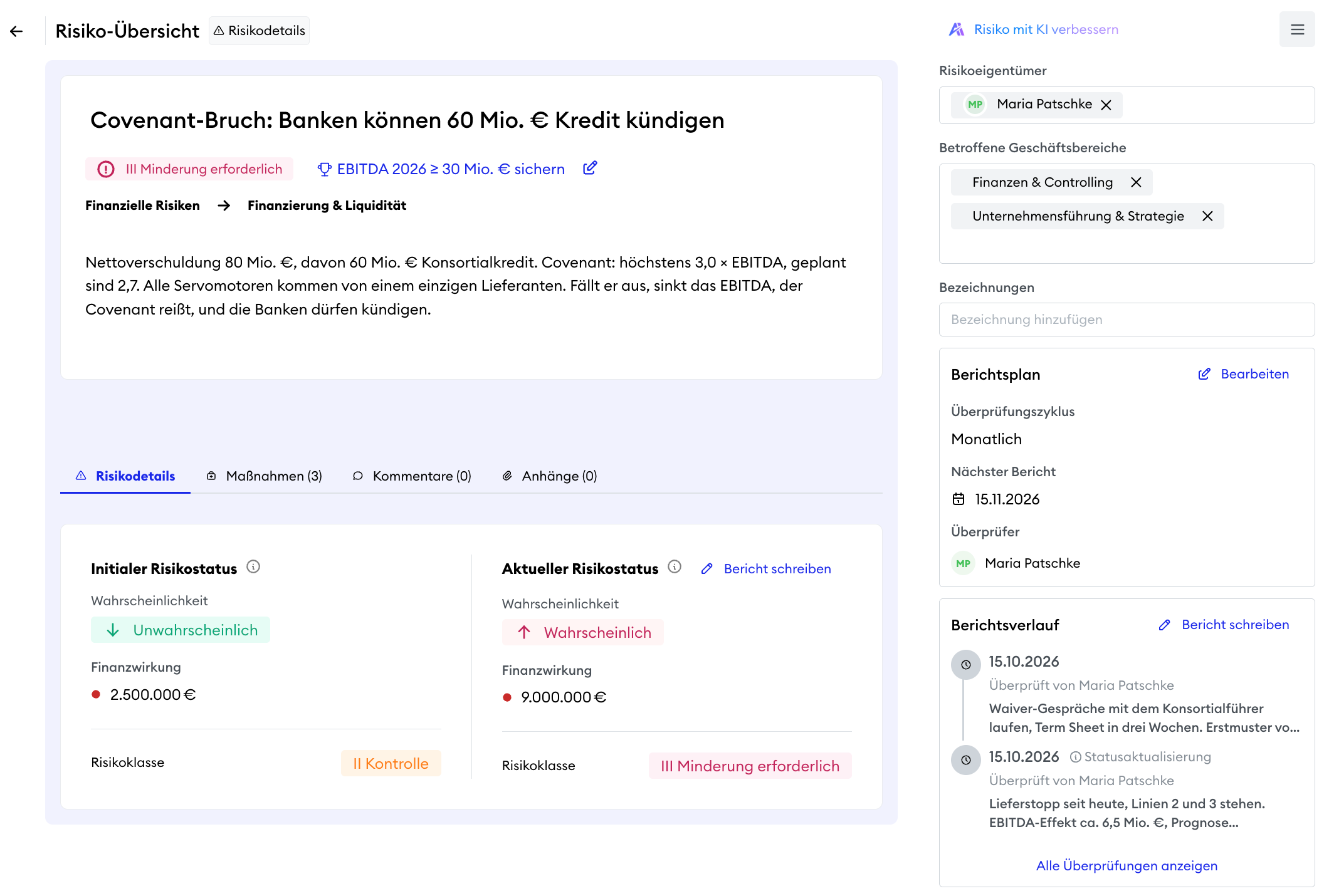
Fiktives Beispiel. Alle Namen und Zahlen sind erfunden.
Was Sie wirklich wissen müssen
Im ErfolgsPilot verknüpfen Sie Risiken mit den Zielen, Key Results und Projekten, die sie gefährden. So sehen Sie nicht nur, was schiefgehen kann. Sie sehen auch, welche Ihrer Entscheidungen davon abhängen. Der Aufsichtsratsbericht nennt zu jedem Top-Risiko die verknüpften Ziele und die überfälligen Maßnahmen.
Vom Ziel zum Risiko · Beispiel Musterwerk AG
Was sich für Sie ändert
Der Vorstand und sein Team pflegen Risiken, Bewertungen und Maßnahmen im System. Sie bekommen einen eigenen Zugang und sehen alle Informationen, speziell für die Überwachung komprimiert und aufbereitet.
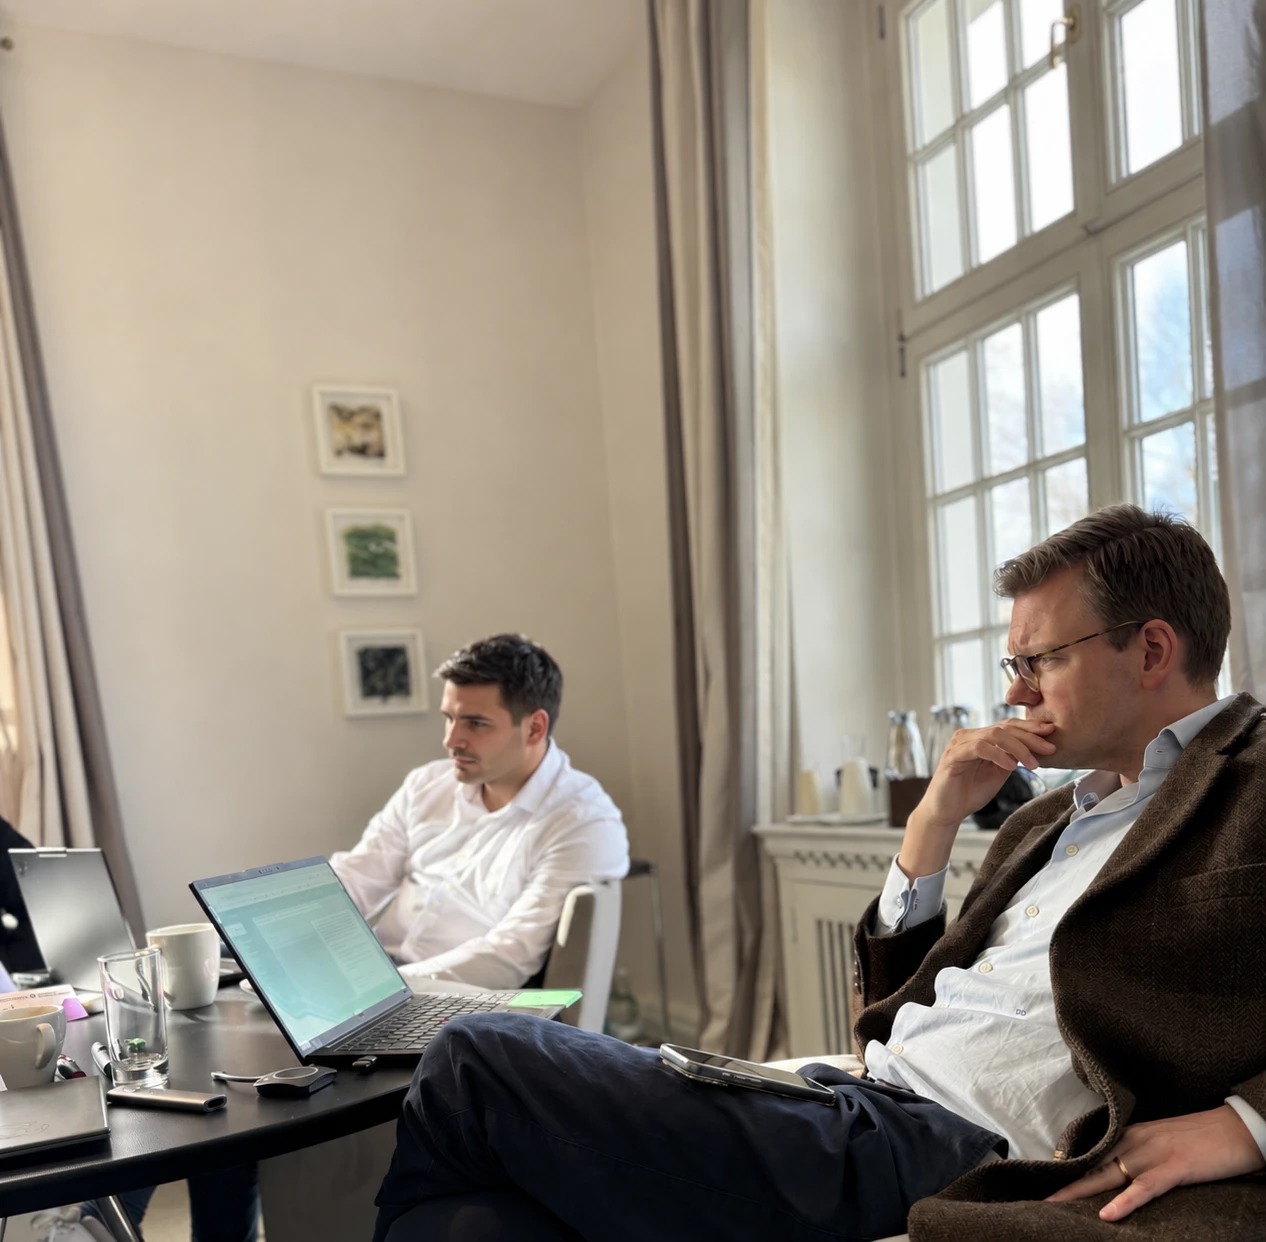
Die wesentlichen Risiken, Entwicklungen und Herausforderungen, mit denen sich der Aufsichtsrat beschäftigen muss. Ohne auf die Unterlagen zu warten.
Ihr AR-Bericht hilft, sich im Gremium auf das Wesentliche zu konzentrieren. Die Diskussion landet bei den Themen, die zählen.
Der Aufsichtsratsbericht kommt automatisch. Sie fragen nach, wenn sich etwas bewegt. Nicht drei Monate später.
Jede Neubewertung steht mit Datum, Begründung und Verfasser im Berichtsverlauf. Jede Maßnahme hat Verantwortliche, Frist und Status. So können Sie zeigen, was Ihnen vorlag.
Rechtsrahmen
Seit FISG und StaRUG (beide 2021) ist klar: Aufsicht heißt genau hinsehen, nicht einfach durchwinken.
Überwachung
Sie überwachen die Geschäftsführung des Vorstands. Dazu gehört die Prüfung, ob er ein System zur Früherkennung bestandsgefährdender Entwicklungen eingerichtet hat (§ 91 Abs. 2 AktG).
→ Sie müssen wissen, ob das System lebt. Nicht nur, ob es existiert.
Börsennotierte AG
Der Vorstand einer börsennotierten AG muss ein angemessenes und wirksames internes Kontroll- und Risikomanagementsystem einrichten.
→ „Angemessen und wirksam“ muss man belegen können.
Informationsrecht
Der Aufsichtsrat kann jederzeit einen Bericht verlangen. Auch ein einzelnes Mitglied kann das, mit Bericht an das gesamte Gremium.
→ Sie müssen nicht auf die nächste Sitzung warten.
Prüfungsausschuss
Er überwacht die Wirksamkeit von internem Kontrollsystem, Risikomanagement und interner Revision. Für Unternehmen von öffentlichem Interesse ist er Pflicht. Hat deren Aufsichtsrat nur drei Mitglieder, ist er selbst der Prüfungsausschuss.
→ Wirksam heißt: Überprüfungen finden statt, Maßnahmen werden umgesetzt.
Krisenfrüherkennung
Der Vorstand muss bestandsgefährdende Entwicklungen fortlaufend überwachen, gegensteuern und Ihnen unverzüglich berichten.
→ „Unverzüglich“ heißt nicht „in der nächsten Sitzung“.
Persönliche Haftung
Wer als Aufsichtsratsmitglied seine Pflichten schuldhaft verletzt, haftet persönlich. Im Streitfall müssen Sie beweisen, dass Sie sorgfältig gehandelt haben. Bei unternehmerischen Entscheidungen handeln Sie pflichtgemäß, wenn Sie vernünftigerweise annehmen durften, auf Grundlage angemessener Informationen zum Wohl der Gesellschaft zu handeln.
→ Angemessene Information ist Ihr bester Schutz.
Die Vorschriften des Aktiengesetzes gelten für den Aufsichtsrat einer AG. Für den Aufsichtsrat einer GmbH gelten sie weitgehend entsprechend: beim freiwilligen Aufsichtsrat über § 52 GmbHG, soweit der Gesellschaftsvertrag nichts anderes bestimmt, beim Pflicht-Aufsichtsrat über das Drittelbeteiligungs- oder das Mitbestimmungsgesetz. § 1 StaRUG gilt für die Geschäftsleitung von AG und GmbH unmittelbar. FISG: Finanzmarktintegritätsstärkungsgesetz. StaRUG: Unternehmensstabilisierungs- und -restrukturierungsgesetz. Allgemeine Information, keine Rechtsberatung im Einzelfall.
Der Weg in Ihr Unternehmen
Ihnen über alle wichtigen Dinge zu berichten, ist Sache des Vorstands. Den Anstoß geben dürfen Sie. Mit § 90 Abs. 3 AktG haben Sie das Werkzeug dafür.
Bitten Sie den Vorstand um einen Bericht: Wie werden wichtige Themen für das Unternehmen heute erfasst, bewertet und überwacht? Das darf auch ein einzelnes Mitglied verlangen.
Wir zeigen Vorstand und Aufsichtsrat gemeinsam, wie der ErfolgsPilot Ihr Unternehmen sieht. An echten Beispielen aus Ihrem Haus.
Wir begleiten die Einführung persönlich. Jedes Aufsichtsratsmitglied bekommt einen eigenen Zugang. Was es sieht, legen Sie gemeinsam mit dem Vorstand fest.
Häufige Fragen
Wir zeigen Ihnen, wie Sie als Aufsichtsrat die entscheidenden Themen selbst im Blick behalten. Gern gemeinsam mit Ihrem Vorstand.
Gespräch vereinbarenKostenlos und unverbindlich.